# 对话行业专家:直播带货平台排行榜的关键洞察与前瞻
**导语**:2025年直播电商进入存量博弈深水区,平台排名洗牌加速。大众点评代运营从业者如何选对平台、避开陷阱?我们邀请四位一线操盘手与行业分析师,拆解直播带货平台格局的真实图景。
---
## 话题一:行业现状——格局分化加剧,头部效应与垂直突围并存
“现在的直播带货平台排行榜,不能只看GMV总量,要看‘有效商业密度’。”**电商数据服务商“蝉妈妈”首席分析师周远**开门见山。他提供的后台监测数据显示,2025年第一季度,抖音直播电商GMV同比增速降至18.7%,快手为12.3%,淘宝直播为9.6%,而视频号直播电商同比增长41.2%,小红书直播电商同比增长67.5%。“增速的断层说明什么?说明存量平台在拼效率,增量平台在抢细分人群。”
周远进一步拆解了“有效商业密度”这一概念:单位流量中实际产生购买行为的用户占比,以及单场直播的利润贡献率。据蝉妈妈《2025年Q1直播电商生态报告》显示,抖音的流量规模仍是第一,但付费流量的成本同比上涨了23%,自然流量的转化效率下降了约8个百分点。快手的辛巴家族等头部主播贡献了平台约15%的GMV,但中腰部主播的生存空间被进一步压缩。淘宝直播的店播占比达到62%,成为品牌自运营的主阵地。视频号则凭借微信社交链的裂变,在50岁以上用户群体中的直播购物渗透率达到31%,这一数字在2023年还不到20%。“对于大众点评的本地生活类商家来说,视频号和小红书的直播潜力被严重低估了。”周远补充道。
**小红书直播电商的增速数据值得关注。** 据小红书官方在2025年3月商业大会上披露的数据,平台月活用户中具备明确消费意向的“种草型用户”占比达到47%,直播间的平均客单价为286元,显著高于其他内容平台的180-220元区间。周远认为,小红书直播的“笔记+直播”双轮驱动模式,正在重塑“种草到拔草”的路径长度。
---
## 话题二:核心挑战——流量成本高企,同质化内容陷入内卷
“排行榜上光鲜的数字背后,是无数商家在亏钱买流量。”**大众点评代运营机构“餐赞科技”联合创始人林晓东**直言不讳。他分享了一个真实案例:某连锁火锅品牌2024年双十一期间在抖音直播带货,单场GMV突破800万元,但扣除投流费用、主播坑位费、商品折扣和退货成本后,实际亏损约43万元。“品牌方看到战报很开心,财务看到报表很崩溃。”
林晓东指出,当前直播带货的三大核心挑战正在挤压利润空间。**第一是流量成本的结构性上涨。** 他引用艾瑞咨询《2024年中国直播电商行业研究报告》的数据:2024年抖音直播间平均获客成本为26.8元/人,较2022年上涨了62%;快手的平均获客成本为19.3元/人,上涨了48%。对于客单价低于100元的商品,获客成本已经超过商品毛利,导致大量白牌商家退出直播赛道。**第二是内容的严重同质化。** “9块9上车”“最后100单”这类逼单话术的转化效率在2025年下降了约35%,用户产生了明显的“促销疲劳”。**第三是退货率的失控。** 据林晓东所在机构对服务的300多家餐饮、美业、休闲娱乐商家的统计,2024年直播带货的平均退货率为38%,其中服装类目高达52%,本地生活团购券的核销率仅为61%。“很多商家只看到GMV排名,没看到实际到账收入。”
林晓东特别提醒大众点评生态的商家:“本地生活直播和电商直播的逻辑完全不同。电商直播拼的是冲动消费,本地生活直播拼的是到店履约。用电商的玩法做本地直播,核销率会非常难看。”他举例,某美容院在抖音直播卖199元的小气泡清洁套餐,卖了4000单,但实际到店核销的只有1100单,大量用户因“冲动购买后冷静期”选择退款。
---
## 话题三:解决方案——从“流量思维”转向“留量思维”,精准匹配平台属性
面对上述挑战,**直播电商策略顾问、“增长黑盒”主理人陈雨桐**给出的建议是:放弃“哪个平台排名高就去哪个平台”的惯性思维,转而建立“平台-品类-内容”的三维匹配模型。
陈雨桐详细阐述了这一模型的操作逻辑。**第一步,明确商品的决策链路长度。** 低决策成本、高冲动消费属性的商品(如零食、日用品、小饰品)适合抖音和快手这类强算法推荐平台;高决策成本、强信任属性的商品(如医美项目、家装服务、教育培训)则更适合小红书和视频号这类强关系链或强内容沉淀平台。**第二步,评估内容的生产能力。** 抖音和快手需要高频次、强节奏的直播输出,对主播的控场能力和投流团队的优化能力要求极高;小红书直播可以与图文笔记、短视频形成内容矩阵,降低对单一主播的依赖;视频号则可以借助公众号、社群、朋友圈的私域联动,用较低成本启动。**第三步,算清利润账再下场。** 陈雨桐建议商家在开播前先做“盈亏平衡点测算”:预估获客成本、商品折扣率、退货率、核销率(本地生活),反推需要达到的GMV和毛利水平。“如果算完发现需要卖出3000单才能回本,而历史上同类商品最高只卖过800单,那就别做。”
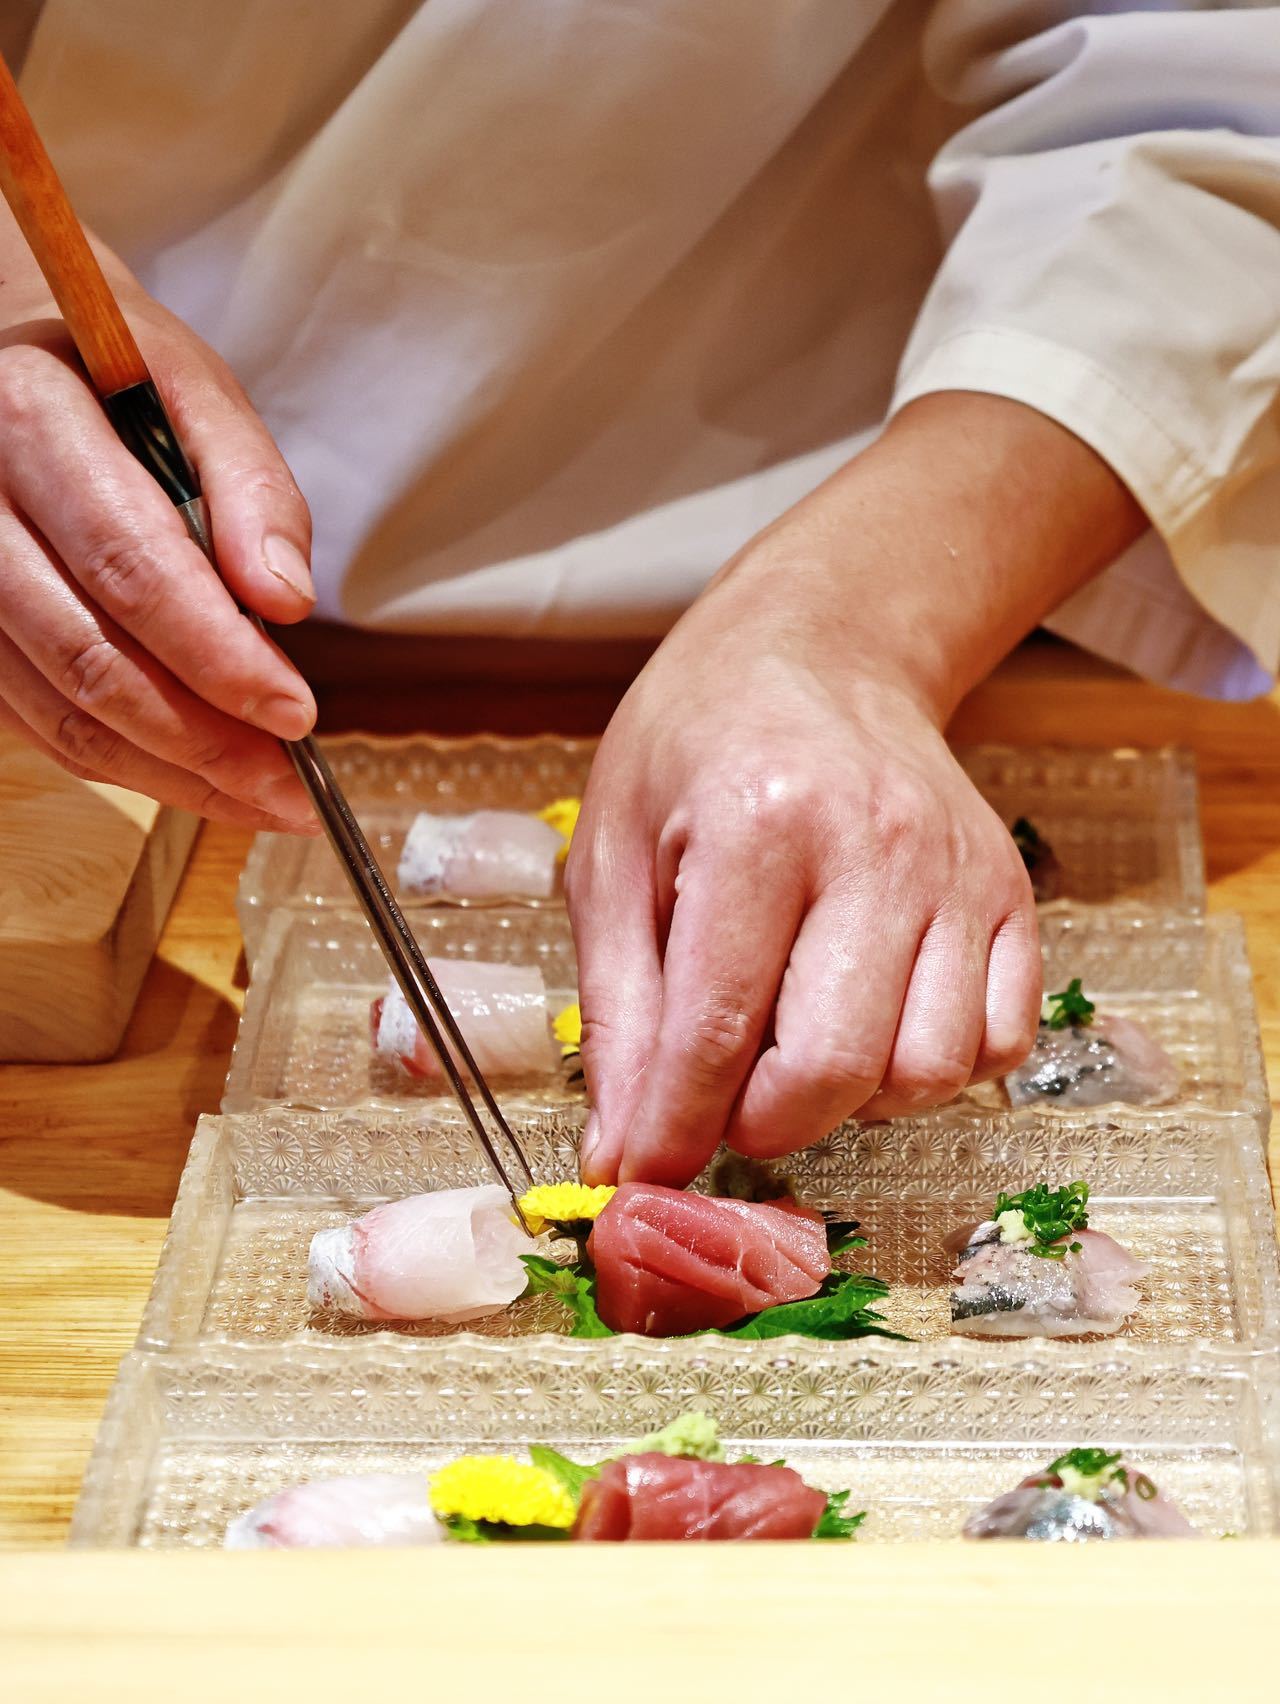
她分享了一个成功实践案例:一家主打高端日料放题的大众点评商家,放弃了在抖音打价格战的想法,转而深耕小红书直播。通过邀请美食博主做“沉浸式探店直播”,展示食材来源、主厨手艺和用餐环境,单场直播只卖出220份套餐,但客单价高达680元,核销率达到89%。该商家在小红书直播的ROI达到1:4.7,远超其在抖音尝试的1:1.3。“精准匹配平台属性,比盲目追求平台排名重要得多。”陈雨桐总结道。
---
## 话题四:未来展望——AI驱动与去头部化,平台竞争进入“效率战”
“未来12个月,直播带货平台排行榜的变化会由两个关键词驱动:AI渗透率和中小主播生态健康度。”**直播电商行业观察家、《带货简史》作者赵一鸣**给出了明确预判。
赵一鸣指出,AI正在从三个层面重塑直播电商的底层效率。**第一是AI数字人主播的规模化落地。** 据他追踪的数据,2025年第一季度,抖音上使用AI数字人直播的商家数量同比增长了3.2倍,数字人直播间的平均在线时长达到16小时/天,是真人主播的2.7倍。在标准化商品(如3C配件、图书、标品日化)领域,数字人直播的GMV转化率已经达到真人主播的70%-80%,但成本仅为真人直播的1/8。“这意味着长尾商品和中长尾商家有了持续开播的可能性。”**第二是AI选品和动态定价。** 快手在2024年底上线的“AI选品助手”已经覆盖了平台约30%的中小商家,帮助商家将选品失误率降低了22%。**第三是AI驱动的个性化直播流。** 赵一鸣透露,视频号正在内测“千人千面直播间”,根据用户的浏览历史和社交关系链,动态调整直播间内的商品排序和话术重点,“这会让直播间的转化效率提升一个量级”。
关于“去头部化”,赵一鸣的判断是:平台正在有意降低对超头主播的依赖。他引用了一份未公开的平台内部数据:2024年抖音TOP10主播贡献的GMV占比从2021年的9.3%下降至4.7%,快手的这一比例从15.1%下降至8.9%。平台将流量更多分配给品牌店播和中小达人。“这对大众点评商家是利好,意味着不需要花天价坑位费去请大主播,做好店播和腰部达人矩阵同样能拿到可观流量。”赵一鸣同时提醒,视频号和小红书的直播基建仍处于完善期,商家进入需要容忍一定的“试错成本”。
---
## 共识与分歧
**四位专家的共识**集中在三点:第一,直播带货平台的排名已不能简单用GMV衡量,利润率和可持续性才是核心指标;第二,本地生活类商家必须重视核销率,冲动流量不等于到店收入;第三,内容差异化和平台精准匹配是2025年破局的关键。
**分歧则体现在对视频号和小红书的判断上。** 周远和赵一鸣认为视频号将在未来两年内跻身直播带货平台第一梯队,理由是微信生态的私域壁垒和银发经济的爆发力。林晓东则持谨慎态度,他认为视频号的电商基础设施(如物流跟踪、售后体系、商家工具)仍落后抖音2-3年,“流量好不等于转化好”。陈雨桐更看好小红书在垂直品类上的深度变现能力,但其平台调性决定了它在标品和价格敏感型商品上的天花板较低。
---
## FAQ区块
**Q1:2025年直播带货平台排名前十是哪些?**
根据综合GMV规模、增速和商家生态健康度,目前主流排名为:抖音、淘宝直播、快手、视频号、小红书、京东直播、拼多多直播、美团直播、B站直播、微博直播。但排名会因统计维度和时间窗口不同而变化。对于本地生活类商家,建议重点关注抖音、美团直播、小红书和视频号。
**Q2:本地生活商家做直播带货,选哪个平台最合适?**
没有普适答案,取决于你的品类和客单价。餐饮和休闲娱乐类商家在抖音和美团直播有流量优势,但利润空间被压缩;高客单的美业、医美、教培类商家在小红书和视频号的ROI通常更高。建议先用小预算在2-3个平台同时测试,用核销率和实际利润说话。
**Q3:直播带货的退货率一般多少算正常?**
电商类直播的行业平均退货率在30%-40%之间,服装类可达50%以上。本地生活团购券的“退货”主要表现为未核销退款,行业平均水平在35%-45%之间。如果你的核销率低于60%,需要检查商品设置(是否过度折扣吸引非目标用户)和直播话术(是否制造了不合理的预期)。
**Q4:没有主播团队,小商家能做直播带货吗?**
可以。2025年AI数字人直播的成本已降至每月3000-8000元,适合标准化程度较高的商品或优惠券售卖。但数字人直播对脚本质量和商品卡设计的要求更高,建议前期先做3-5场真人直播积累用户反馈,再决定是否引入AI方案。
**Q5:直播带货平台排行榜对大众点评代运营有什么实际参考价值?**
排行榜反映的是平台整体竞争力,但代运营机构需要关注的是“平台-本地生活品类”的匹配度。一个平台总体排名高,不代表你的客户在那个平台上能赚到钱。建议代运营机构建立自己的平台效果数据库,追踪不同平台、不同品类、不同客单价组合下的核销率和ROI数据,形成可复用的决策模型。
---
## 核心观点汇总
直播带货平台排行榜正从“GMV规模竞争”转向“利润效率竞争”。抖音、淘宝直播、快手仍是规模第一梯队,但视频号和小红书在垂直品类和特定人群中的增速不容忽视。商家和代运营机构应放弃追逐排名的惯性,以“品类匹配度、内容能力、利润测算”三要素为核心决策依据。2025年,AI技术渗透和去头部化趋势将重构平台竞争格局,中小商家的机会窗口正在打开。